Tiêu chí xác định doanh nghiệp nhỏ và vừa cần sát thực tế
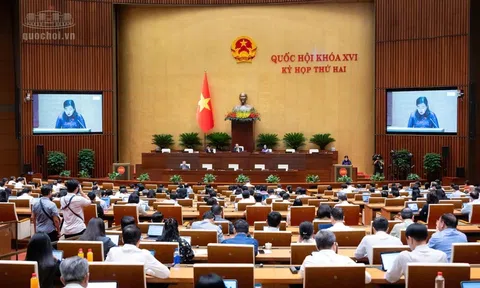
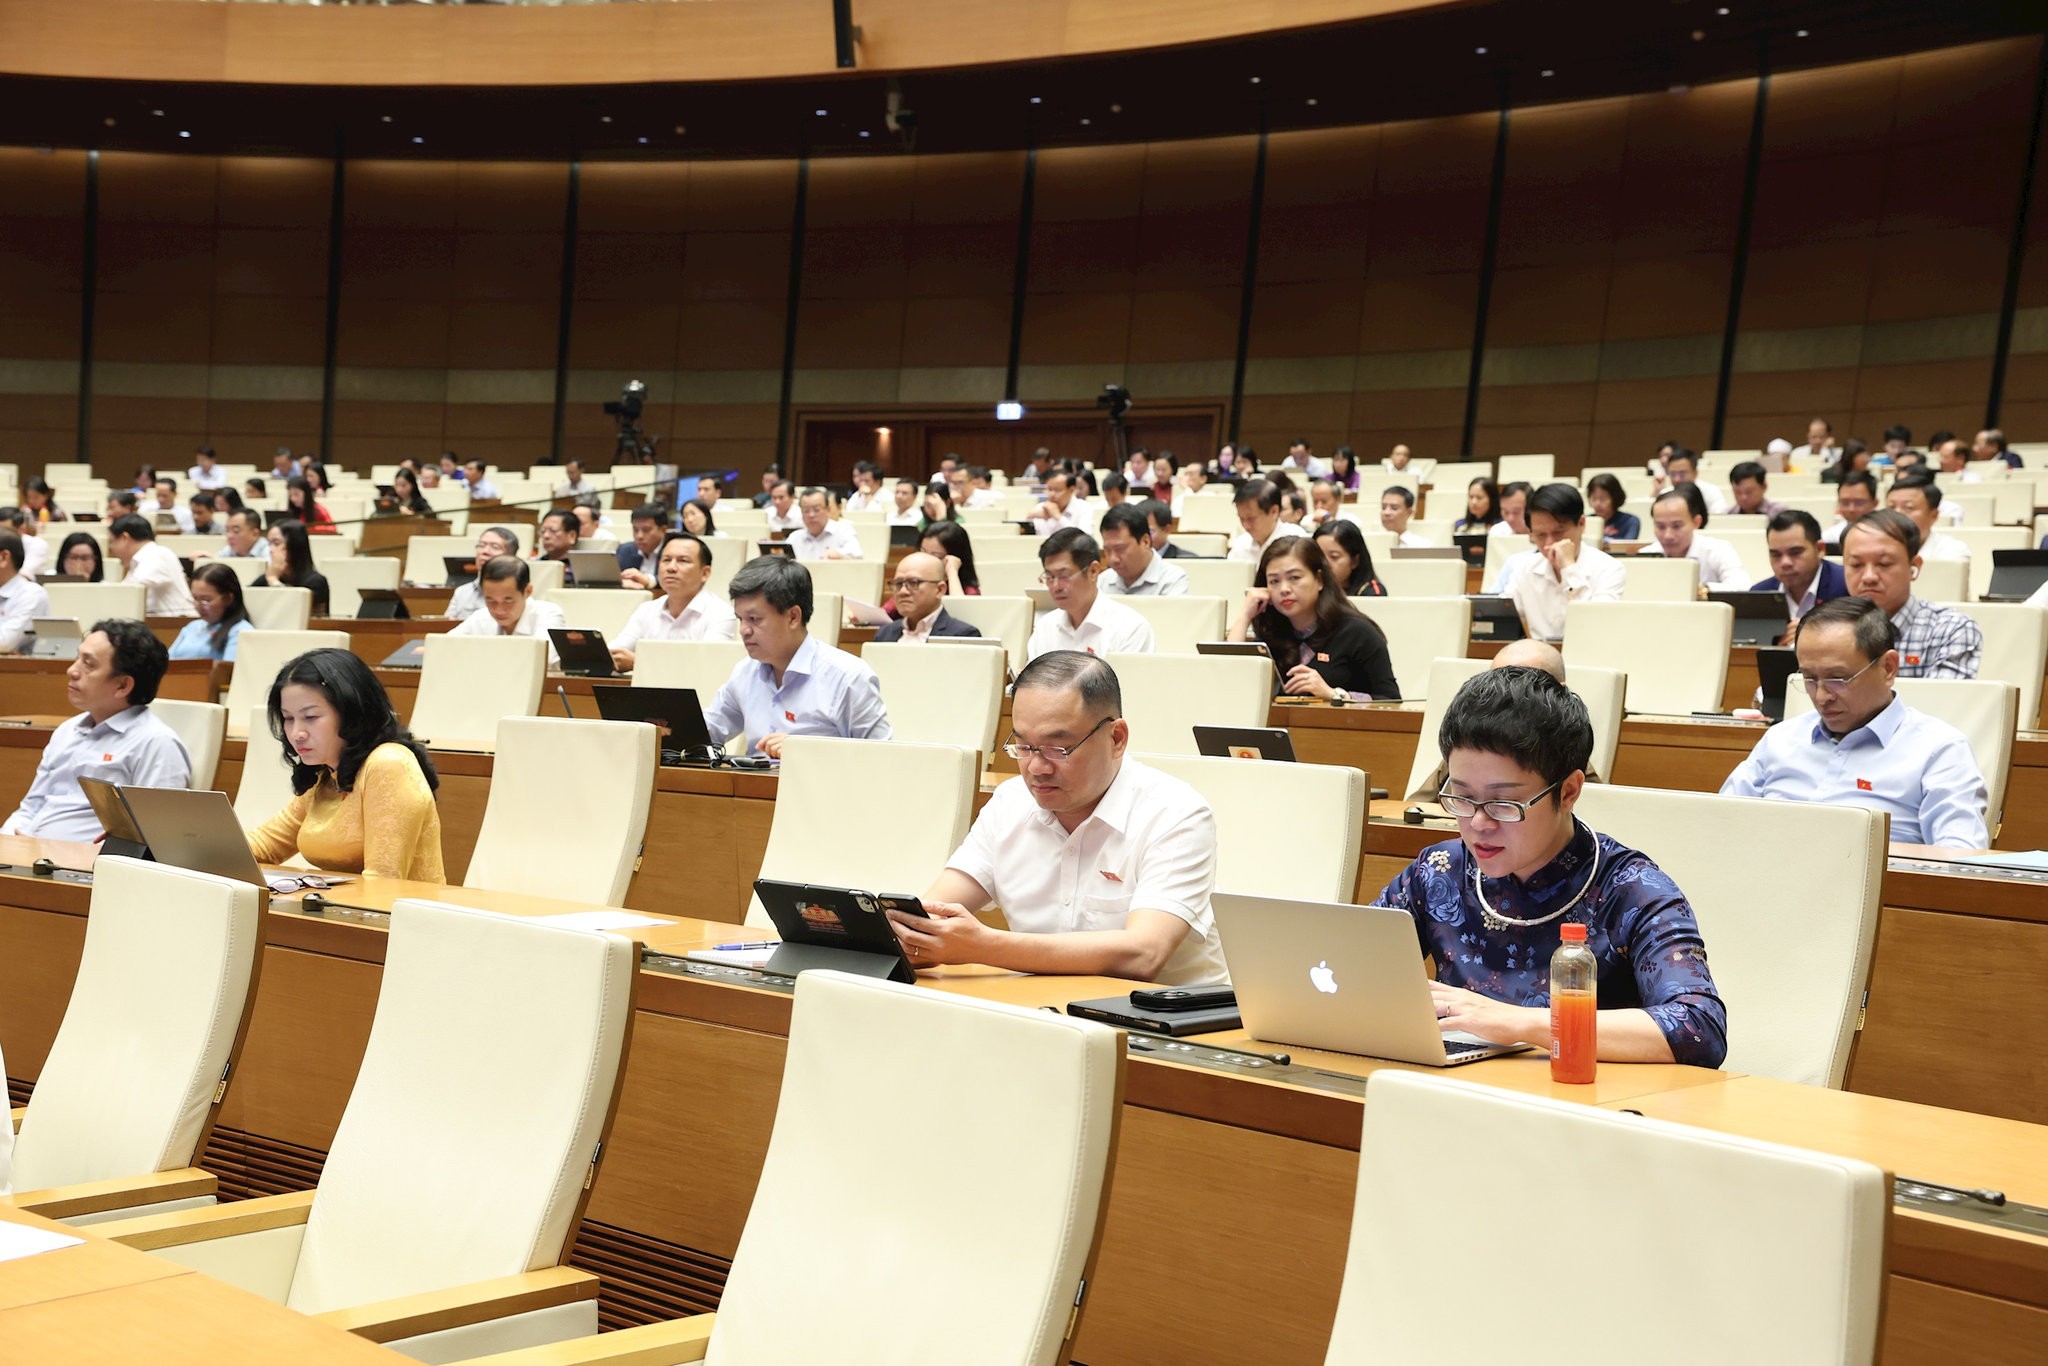
Chiều 29/10, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Quốc hội thảo luận tại hội trường về dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Một trong những vấn đề được quan tâm là cách xác định quy mô doanh nghiệp để bảo đảm chính sách hỗ trợ phù hợp với thực tế hoạt động.
Đại biểu Đào Chí Nghĩa (Đoàn Cần Thơ) cho rằng, việc sử dụng số liệu của năm trước liền kề để xác định quy mô có thể khiến doanh nghiệp thay đổi nhóm phân loại khi doanh thu, nguồn vốn hoặc lao động biến động trong ngắn hạn. Dự thảo cũng cần làm rõ cách tính tổng nguồn vốn đối với doanh nghiệp đa ngành và doanh nghiệp mới thành lập.
Đại biểu đề nghị nghiên cứu sử dụng số liệu bình quân trong một khoảng thời gian phù hợp, đồng thời quy định rõ cách xử lý khi doanh nghiệp vượt ngưỡng trong thời gian đang được hỗ trợ. Điều này nhằm tránh tình trạng chính sách bị dừng đột ngột, gây khó khăn cho kế hoạch sản xuất, kinh doanh.
Trong khi đó, đại biểu Nguyễn Hữu Toàn (Đoàn Lai Châu) đề xuất cân nhắc bỏ tiêu chí số lượng lao động. Theo đại biểu, doanh nghiệp có vốn và doanh thu đáp ứng điều kiện nhưng tạo ra nhiều việc làm không nên vì thế mà mất cơ hội tiếp cận chính sách hỗ trợ. Tiêu chí về vốn cũng cần phân biệt rõ vốn chủ sở hữu với vốn huy động, nhất là đối với doanh nghiệp thương mại có vòng quay vốn lớn.
Ưu đãi thuế thu nhập doanh nghiệp: Tính từ thời điểm nào?
Vấn đề nhận được nhiều ý kiến là chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đại biểu Nguyễn Hữu Toàn đề nghị tính thời gian miễn thuế từ năm đầu tiên doanh nghiệp có lợi nhuận. Đại biểu Đào Chí Nghĩa cũng cho rằng, nếu tính ưu đãi ngay từ thời điểm đăng ký, thời gian miễn thuế có thể kết thúc trước khi doanh nghiệp phát sinh thu nhập chịu thuế.
Theo các đại biểu, cần nghiên cứu tính thời gian ưu đãi từ năm đầu tiên phát sinh thu nhập chịu thuế, đồng thời quy định giới hạn tổng thời gian hưởng chính sách và các điều kiện liên quan để hạn chế việc lợi dụng.
Đại biểu Trịnh Thị Tú Anh (Đoàn Lâm Đồng) lưu ý rằng, doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ, xây dựng dây chuyền sản xuất hoặc đưa sản phẩm mới ra thị trường thường cần nhiều năm trước khi tạo ra doanh thu và lợi nhuận chịu thuế.
Vì vậy, thời gian chưa phát sinh nghĩa vụ thuế không đồng nghĩa doanh nghiệp hoạt động kém hiệu quả. Cơ quan soạn thảo cần đánh giá mức độ hưởng lợi thực tế, tránh để chính sách ưu đãi phát huy hiệu quả khác nhau quá lớn giữa doanh nghiệp có lợi nhuận sớm và doanh nghiệp có chu kỳ đầu tư dài.
Minh bạch hỗ trợ, ngăn doanh nghiệp trục lợi chính sách
Bên cạnh ưu đãi thuế, các đại biểu đề nghị làm rõ cơ chế xác định đối tượng thụ hưởng khi doanh nghiệp có quan hệ sở hữu, kiểm soát trực tiếp hoặc gián tiếp, hoặc thực hiện chia tách, tổ chức lại.
Đại biểu Nguyễn Đình Xuân (Đoàn Tây Ninh) cho rằng cần phân biệt hành vi cố tình trục lợi với hoạt động tái cơ cấu hợp pháp. Các trường hợp kê khai sai quy mô, lập doanh nghiệp không hoạt động thực chất, thông đồng với đơn vị cung cấp dịch vụ hoặc hợp thức hóa hồ sơ để nhận hỗ trợ cũng cần được quy định cụ thể.
Đối với cơ chế cấp phiếu hỗ trợ chi phí thuê lại đất, đại biểu đề nghị làm rõ trách nhiệm lập dự toán, phê duyệt, thanh toán và quyết toán; đồng thời quy định thời hạn xử lý hồ sơ. Cơ chế hỗ trợ cần đơn giản, minh bạch, tránh để doanh nghiệp phải ứng toàn bộ chi phí rồi chờ hoàn trả kéo dài.
Đại biểu cũng đề xuất thay thuật ngữ “voucher” bằng từ tiếng Việt phù hợp như “phiếu hỗ trợ”, bảo đảm cách dùng thống nhất trong luật.
Về tiếp cận vốn, đại biểu Trịnh Thị Tú Anh tán thành việc mở rộng phương thức cấp vốn dựa trên phương án kinh doanh, doanh thu, dòng tiền và dữ liệu giao dịch. Tuy nhiên, quy định cần đồng bộ với pháp luật về tổ chức tín dụng, giao dịch bảo đảm, sở hữu trí tuệ và dữ liệu, đồng thời bảo đảm quyền tự chủ trong quyết định cấp tín dụng và an toàn hoạt động ngân hàng.
Giải trình tại phiên thảo luận, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết tiêu chí xác định doanh nghiệp nhỏ và vừa được xây dựng trên cơ sở tốc độ tăng trưởng GDP và các chỉ số thống kê. Từ năm 2017 đến nay, quy mô doanh nghiệp đã có nhiều thay đổi, đòi hỏi chính sách phải được điều chỉnh phù hợp hơn với thực tiễn.
Về miễn thuế thu nhập doanh nghiệp trong 3 năm, Bộ trưởng cho biết dự thảo đang thiết kế theo hướng tính thời hạn hỗ trợ từ khi doanh nghiệp được cấp phép hoạt động. Phương án này kế thừa Nghị quyết số 198/2025/QH15 của Quốc hội, hướng đến hỗ trợ doanh nghiệp mới thành lập, khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp và thúc đẩy khu vực kinh tế tư nhân phát triển.
Những ý kiến tại nghị trường cho thấy, hoàn thiện Luật Phát triển doanh nghiệp nhỏ và vừa không chỉ dừng ở việc mở rộng chính sách hỗ trợ. Quan trọng hơn, các quy định cần đủ rõ để doanh nghiệp có thể dự liệu quyền lợi, cơ quan quản lý thuận lợi khi thực hiện và ngân sách được sử dụng đúng mục tiêu.
Cương Phạm