Công ty Cổ phần Đông Tây Land, có trụ sở tại số 192 Trần Não, phường An Khánh, TP.HCM, vừa công bố báo cáo tài chính hợp nhất bán niên 2026, ghi nhận kết quả kinh doanh tăng trưởng so với cùng kỳ năm trước.
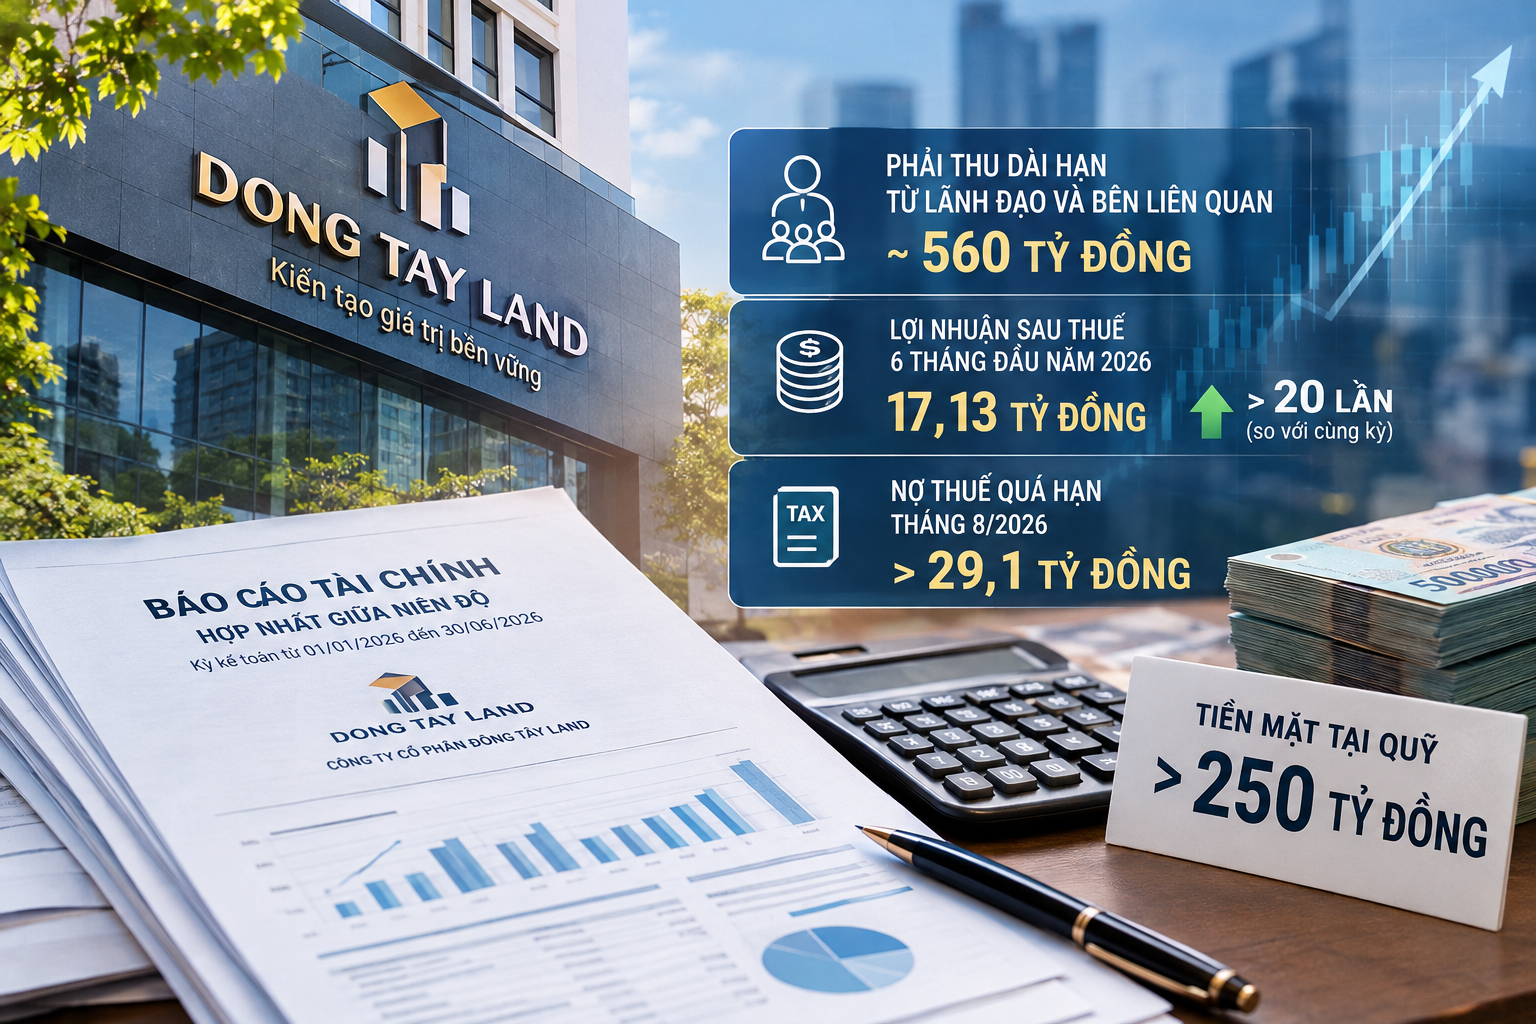
Theo báo cáo, doanh thu thuần trong 6 tháng đầu năm đạt 259,41 tỷ đồng, tăng 30,7%. Lợi nhuận sau thuế đạt 17,13 tỷ đồng, cao hơn 20 lần mức 826,55 triệu đồng cùng kỳ năm 2025. Lãi cơ bản trên cổ phiếu đạt 216 đồng.
Dù kết quả kinh doanh có sự cải thiện, một số khoản mục trên bảng cân đối kế toán và thuyết minh tài chính vẫn cần được xem xét kỹ, đặc biệt là các khoản phải thu từ bên liên quan, cơ cấu tiền mặt và sự thống nhất giữa các báo cáo.
Hơn 250 tỷ đồng tiền mặt, tiền gửi ngân hàng chưa đến 1 tỷ đồng
Tại ngày 30/6/2026, Đông Tây Land ghi nhận 252,54 tỷ đồng tiền và tương đương tiền. Trong đó, tiền mặt tại quỹ lên tới 251,92 tỷ đồng, còn tiền gửi ngân hàng chỉ khoảng 612,68 triệu đồng.
Như vậy, gần 99,8% lượng tiền được trình bày trong khoản mục này nằm tại quỹ. Đáng chú ý, cuối năm 2025, doanh nghiệp chỉ có 3,15 tỷ đồng tiền mặt, trong khi tiền gửi ngân hàng đạt 247,74 tỷ đồng.
Sự thay đổi lớn về cơ cấu tiền trong vòng 6 tháng đặt ra câu hỏi về mục đích sử dụng tiền, phương thức quản lý và cơ chế kiểm soát nội bộ. Đây là vấn đề cần được doanh nghiệp giải thích rõ, nhưng riêng số dư tiền mặt lớn chưa đủ để kết luận có sai phạm trong quản lý tài chính.
Một điểm đáng lưu ý khác là Đông Tây Land vẫn ghi nhận dư nợ vay ngân hàng 236,67 tỷ đồng và chi phí lãi vay 10,32 tỷ đồng trong kỳ. Trong khi đó, doanh thu hoạt động tài chính từ lãi tiền gửi và lãi cho vay chỉ đạt khoảng 10,79 triệu đồng.
Báo cáo cũng ghi nhận khoản phải trả người lao động tăng từ 6,63 tỷ đồng cuối năm 2025 lên 49,40 tỷ đồng vào cuối tháng 6/2026. Thuế và các khoản phải nộp Nhà nước ở mức 33,40 tỷ đồng, gần tương đương đầu kỳ.
Các số liệu này cần được đặt trong mối tương quan với dòng tiền hoạt động, thời điểm phát sinh nghĩa vụ thanh toán và các khoản nợ đến hạn để đánh giá đầy đủ hơn khả năng thanh khoản của doanh nghiệp.
Gần 560 tỷ đồng phải thu dài hạn từ lãnh đạo và bên liên quan
Khoản mục đáng chú ý nhất trên bảng cân đối kế toán là phải thu dài hạn khác, với giá trị 559,82 tỷ đồng tại ngày 30/6/2026, tăng 205 tỷ đồng so với đầu năm. Số tiền này tương đương hơn 40% tổng tài sản và khoảng 65,6% vốn chủ sở hữu.
Theo thuyết minh báo cáo tài chính, các khoản phải thu gồm 156,90 tỷ đồng từ ông Nguyễn Thái Bình, 103,52 tỷ đồng từ ông Võ Đình Đán, 63,11 tỷ đồng từ ông Phạm Duy Hiếu, 30,79 tỷ đồng từ ông Phạm Minh Tuấn, 500 triệu đồng từ ông Nguyễn Thái Sơn và 205 tỷ đồng từ Công ty Cổ phần Đông Tây Holding.
Ông Nguyễn Thái Bình là Chủ tịch HĐQT kiêm người đại diện theo pháp luật của Đông Tây Land; ông Phạm Duy Hiếu là thành viên HĐQT và ông Phạm Minh Tuấn là thành viên Ban Kiểm soát.
Theo báo cáo, các khoản hợp tác đầu tư với cá nhân đã được Đại hội đồng cổ đông thông qua tại các nghị quyết năm 2024. Riêng khoản phải thu 205 tỷ đồng từ Đông Tây Holding phát sinh trong kỳ được thuyết minh theo nghị quyết của HĐQT.
Cột dự phòng đối với toàn bộ khoản phải thu dài hạn này không ghi nhận số tiền trích lập. Điều đó không đồng nghĩa các khoản phải thu chắc chắn mất khả năng thu hồi, nhưng khiến thông tin về thời hạn thanh toán, tài sản bảo đảm, điều kiện hợp tác và khả năng thu hồi vốn trở thành những nội dung cần được làm rõ.
Trước đó, cuối năm 2025, Đông Tây Land ghi nhận khoản phải thu ngắn hạn 130,30 tỷ đồng từ ông Nguyễn Thái Bình liên quan đến việc ủy thác tìm kiếm, đàm phán và nhận chuyển nhượng quyền sử dụng đất. Theo thuyết minh, khoản ủy thác được chấm dứt theo nghị quyết ngày 8/5/2026 và ông Bình đã hoàn lại toàn bộ tiền vào ngày 14/5/2026.
Trong cùng kỳ, khoản phải thu 205 tỷ đồng từ Đông Tây Holding xuất hiện. Đây là diễn biến đáng chú ý về sự dịch chuyển các khoản phải thu, cần được đánh giá trên cơ sở hồ sơ giao dịch và bản chất kinh tế của từng khoản mục.
Tổng các khoản phải thu ngắn hạn và dài hạn của doanh nghiệp đạt khoảng 723,70 tỷ đồng theo giá gốc. Dự phòng phải thu khó đòi là 29,26 tỷ đồng, trong đó theo thuyết minh, các khoản dự phòng không thuộc nhóm bên liên quan nêu trên.
Chi phí bán hàng tăng mạnh, báo cáo xuất hiện chênh lệch
Chất lượng tăng trưởng lợi nhuận cũng là vấn đề cần quan tâm. Biên lợi nhuận gộp 6 tháng đầu năm 2026 đạt 43,13%, tăng so với mức 26,44% cùng kỳ năm trước. Tuy nhiên, chi phí bán hàng tăng từ 4,72 tỷ đồng lên 37,93 tỷ đồng, trong đó chi phí dịch vụ mua ngoài tăng lên 27,98 tỷ đồng.
Nếu xét tổng giá vốn hàng bán và chi phí bán hàng trên doanh thu thuần, tỷ lệ này giảm từ 75,93% xuống 71,49%. Mức cải thiện thấp hơn đáng kể so với biến động của biên lợi nhuận gộp, cho thấy cần xem xét thêm cơ cấu chi phí và cách phân loại các khoản mục trước khi đánh giá hiệu quả hoạt động.
Báo cáo tài chính còn ghi nhận chênh lệch giữa các chỉ tiêu lợi nhuận trước thuế. Cụ thể, báo cáo lưu chuyển tiền tệ hợp nhất thể hiện lợi nhuận trước thuế 6 tháng là 11,81 tỷ đồng, trong khi báo cáo kết quả hoạt động kinh doanh ghi nhận 25,55 tỷ đồng. Chênh lệch lên tới 13,74 tỷ đồng, trong khi số liệu so sánh năm trước ở hai báo cáo cùng là 6,03 tỷ đồng.
Ngoài ra, lợi nhuận sau thuế chưa phân phối kỳ này trên bảng cân đối kế toán được ghi nhận 7,38 tỷ đồng, trong khi lợi nhuận sau thuế 6 tháng thuộc cổ đông công ty mẹ đạt 17,28 tỷ đồng. Doanh nghiệp cần giải thích cơ sở lập và trình bày các chỉ tiêu để nhà đầu tư có thể đối chiếu chính xác.
Đáng chú ý, báo cáo được công bố không kèm báo cáo soát xét của đơn vị kiểm toán. Vì vậy, các số liệu nêu trên cần được nhìn nhận trong phạm vi thông tin doanh nghiệp tự công bố, chưa nên mặc nhiên xem những chênh lệch là bằng chứng về sai phạm kế toán.
Cổ phiếu DTR và áp lực từ khoản nợ thuế
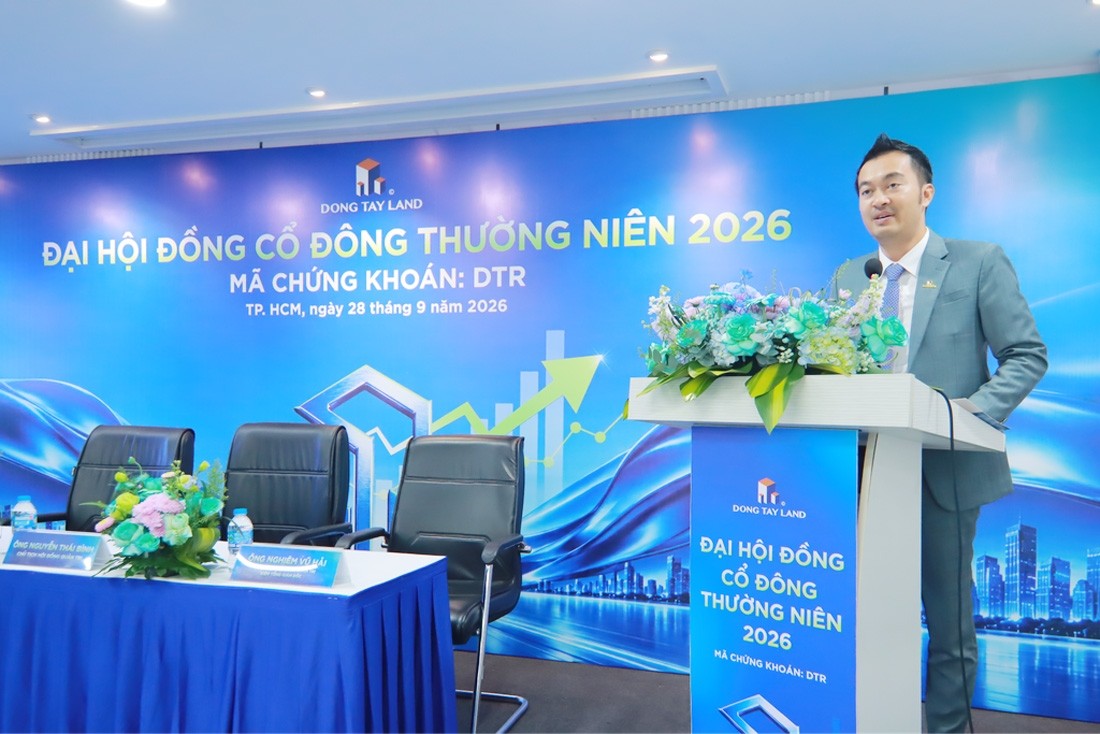
Đông Tây Land thành lập tháng 6/2013 với vốn điều lệ ban đầu 1 tỷ đồng. Sau 7 lần tăng vốn, doanh nghiệp nâng vốn điều lệ lên 800 tỷ đồng. Theo thông tin được công bố tại ngày 6/3/2026, ông Nguyễn Thái Bình sở hữu 58,8 triệu cổ phần, tương đương 73,51% vốn điều lệ.
Ngày 25/9/2026, 80 triệu cổ phiếu DTR chính thức giao dịch trên UPCoM với giá tham chiếu 10.500 đồng/cổ phiếu. Theo dữ liệu được dẫn từ Vietstock Finance, đến ngày 20/10, thị giá DTR ở mức 9.800 đồng/cổ phiếu.
Bên cạnh các vấn đề trong báo cáo tài chính, Đông Tây Land còn được chú ý khi cơ quan Thuế cơ sở 2 TP.HCM công bố số tiền nợ thuế quá hạn của doanh nghiệp ở mức hơn 29,1 tỷ đồng trong kỳ tháng 8/2026, đứng thứ ba trong danh sách doanh nghiệp nợ thuế cao nhất tại đơn vị này.
Nhìn tổng thể, lợi nhuận tăng trưởng là tín hiệu tích cực, nhưng chưa đủ để phản ánh toàn diện chất lượng tài chính của Đông Tây Land. Quy mô phải thu lớn từ bên liên quan, lượng tiền mặt tại quỹ bất thường so với đầu kỳ, nghĩa vụ thanh toán và các chênh lệch số liệu là những vấn đề cần được giải trình minh bạch.
Đối với nhà đầu tư, điều quan trọng không chỉ là doanh nghiệp lãi bao nhiêu, mà còn là lợi nhuận có chuyển hóa thành dòng tiền hay không, các khoản phải thu có khả năng thu hồi đến đâu và báo cáo tài chính có đủ cơ sở để kiểm chứng hay không.
Khôi Nguyên