Đông Tây Land còn nợ hơn 25,2 tỷ đồng tiền thuế
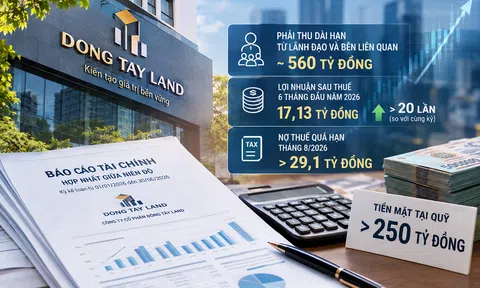
Theo thông tin tại Thông báo số 43617/TB-TCS2 ngày 12/10/2026 của Thuế cơ sở 2 TP.HCM, Công ty Cổ phần Đông Tây Land, mã số thuế 0312312011, có số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước còn nợ đến kỳ tháng 9/2026 là 25.201.218.038 đồng, tương đương hơn 25,2 tỷ đồng.
Đây là khoản tiền đáng chú ý, cần được làm rõ về cơ cấu, thời gian phát sinh và tình trạng thực hiện nghĩa vụ của doanh nghiệp. Tuy nhiên, để đánh giá đầy đủ bản chất khoản nợ, cần có thông tin chi tiết từ cơ quan thuế, bao gồm từng khoản phải nộp, thời hạn thanh toán và tình trạng cập nhật sau thời điểm ban hành thông báo.
Việc một doanh nghiệp có tên trong thông báo nợ thuế không đồng nghĩa với việc doanh nghiệp đó đã trốn thuế hoặc cố tình chây ì nghĩa vụ với Nhà nước. Dù vậy, khi nghĩa vụ thuế đã đến hạn mà chưa được thực hiện đầy đủ, doanh nghiệp phải chịu những trách nhiệm tương ứng theo quy định pháp luật.
Vấn đề cần quan tâm không chỉ nằm ở con số hơn 25 tỷ đồng, mà còn ở nguyên nhân phát sinh khoản nợ, thời gian tồn đọng và biện pháp khắc phục của doanh nghiệp.
Doanh nghiệp phải chịu trách nhiệm như thế nào?
Theo Luật Quản lý thuế số 38/2019/QH14, người nộp thuế có trách nhiệm kê khai chính xác, trung thực, đầy đủ và nộp thuế đúng thời hạn; đồng thời phải chấp hành các yêu cầu, quyết định của cơ quan quản lý thuế theo quy định.
Đối với Đông Tây Land, nếu khoản tiền được thông báo là nghĩa vụ thuế đã đến hạn nhưng chưa thanh toán, doanh nghiệp cần rà soát hồ sơ kế toán, xác định số tiền còn phải nộp và chủ động thực hiện nghĩa vụ. Trường hợp có sai lệch về số liệu hoặc căn cứ tính thuế, doanh nghiệp có quyền đề nghị đối chiếu, khiếu nại theo trình tự pháp luật.
Một điểm cần lưu ý là tình hình kinh doanh khó khăn, dòng tiền chưa thu hồi được hoặc khách hàng chậm thanh toán không mặc nhiên làm mất đi nghĩa vụ nộp thuế đã phát sinh. Doanh nghiệp vẫn phải thực hiện nghĩa vụ theo thời hạn luật định, trừ trường hợp được gia hạn hoặc thuộc diện xử lý khác theo quy định.
Với khoản nợ được công bố, cần làm rõ Đông Tây Land đã nhận được những thông báo nào, khoản nợ phát sinh từ kỳ tính thuế nào và doanh nghiệp đã có động thái xử lý ra sao. Những thông tin này giúp đánh giá thực chất mức độ tuân thủ, thay vì chỉ dựa vào số tiền nợ để đưa ra nhận định.
Nợ thuế quá hạn có thể bị tính tiền chậm nộp, cưỡng chế
Điều 59 Luật Quản lý thuế năm 2019 quy định về tiền chậm nộp thuế. Theo đó, mức tiền chậm nộp thông thường là 0,03% mỗi ngày, tính trên số tiền thuế chậm nộp và thời gian chậm nộp theo quy định.
Tuy nhiên, không thể mặc nhiên lấy toàn bộ số tiền hơn 25,2 tỷ đồng nhân với mức 0,03% để xác định khoản tiền chậm nộp của Đông Tây Land. Muốn tính chính xác, cần biết khoản nào là tiền thuế gốc, khoản nào là tiền chậm nộp hoặc các khoản thu khác, đồng thời xác định thời hạn nộp của từng nghĩa vụ.
Bên cạnh đó, Điều 124 và Điều 125 Luật Quản lý thuế quy định các trường hợp và biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Trong trường hợp đáp ứng điều kiện luật định, cơ quan thuế có thể áp dụng các biện pháp như trích tiền từ tài khoản, ngừng sử dụng hóa đơn, thu tiền hoặc tài sản do bên thứ ba đang nắm giữ và những biện pháp cưỡng chế khác theo quy định.
Đáng chú ý, tình trạng nợ thuế quá 90 ngày kể từ ngày hết thời hạn nộp là một trong những căn cứ có thể dẫn đến cưỡng chế. Việc áp dụng cụ thể còn phụ thuộc hồ sơ, điều kiện và trình tự pháp luật.
Vì vậy, cần xác minh liệu khoản nợ của Đông Tây Land đã quá hạn bao lâu, cơ quan thuế đã ban hành quyết định cưỡng chế hay chưa và kết quả thực hiện nghĩa vụ sau thông báo như thế nào.
Trách nhiệm của người đại diện và ban lãnh đạo
Bên cạnh trách nhiệm của pháp nhân, vấn đề quản trị và trách nhiệm của người điều hành doanh nghiệp cũng cần được xem xét.
Về nguyên tắc, nghĩa vụ thuế của công ty cổ phần thuộc trách nhiệm của doanh nghiệp. Người đại diện theo pháp luật, thành viên HĐQT hoặc người điều hành không mặc nhiên phải dùng tài sản cá nhân để thanh toán khoản nợ thuế của công ty.
Tuy nhiên, nếu có căn cứ xác định cá nhân vi phạm nghĩa vụ quản lý, thực hiện hành vi gian lận, trốn thuế hoặc có hành vi thuộc trường hợp phải chịu trách nhiệm theo pháp luật, trách nhiệm cá nhân có thể được xem xét tương ứng.
Để làm rõ vấn đề này, cần xác định thời điểm phát sinh khoản nợ, bộ phận chịu trách nhiệm quản lý nghĩa vụ thuế, quá trình xử lý công nợ và các quyết định liên quan của cơ quan có thẩm quyền. Trường hợp có dấu hiệu trốn thuế, việc xử lý phải dựa trên chứng cứ và các điều kiện pháp lý cụ thể, không thể chỉ căn cứ vào số tiền nợ.
Cần làm rõ dòng tiền và phương án xử lý nợ thuế
Đối với một doanh nghiệp hoạt động trong lĩnh vực bất động sản, khoản nợ thuế cần được đặt trong mối liên hệ với tình hình tài chính, dòng tiền kinh doanh và các nghĩa vụ phải trả. Tuy nhiên, chỉ riêng số tiền nợ thuế chưa đủ để kết luận doanh nghiệp mất khả năng thanh toán hoặc gặp khủng hoảng tài chính.
Những dữ liệu cần được đối chiếu gồm tiền và tương đương tiền, các khoản phải thu, nợ vay, nghĩa vụ với đối tác và lưu chuyển tiền tệ từ hoạt động kinh doanh. Đồng thời, cần xem xét báo cáo tài chính và hồ sơ thuế để xác định khoản nợ phát sinh do nguyên nhân nào.
Về phía Đông Tây Land, thông tin về cơ cấu khoản nợ, nguyên nhân chậm thực hiện nghĩa vụ và kế hoạch thanh toán sẽ giúp làm rõ tình hình. Về phía cơ quan quản lý, việc cập nhật số nợ, công khai các biện pháp xử lý theo thẩm quyền và theo dõi quá trình khắc phục là cơ sở để bảo đảm kỷ cương thu ngân sách.
Khoản nợ thuế hơn 25,2 tỷ đồng của Đông Tây Land cần được nhìn nhận trên cơ sở hồ sơ và dữ liệu có thể kiểm chứng. Trọng tâm không chỉ là số tiền còn nợ, mà còn là thời gian tồn đọng, trách nhiệm thực hiện nghĩa vụ và kết quả xử lý của các bên liên quan. Đây cũng là cơ sở để đánh giá việc tuân thủ pháp luật thuế của doanh nghiệp một cách khách quan, tránh suy diễn khi chưa có đủ thông tin.
Phạm Cương