Doanh thu và lợi nhuận tăng, nhưng chưa đủ để khẳng định tài chính vững chắc
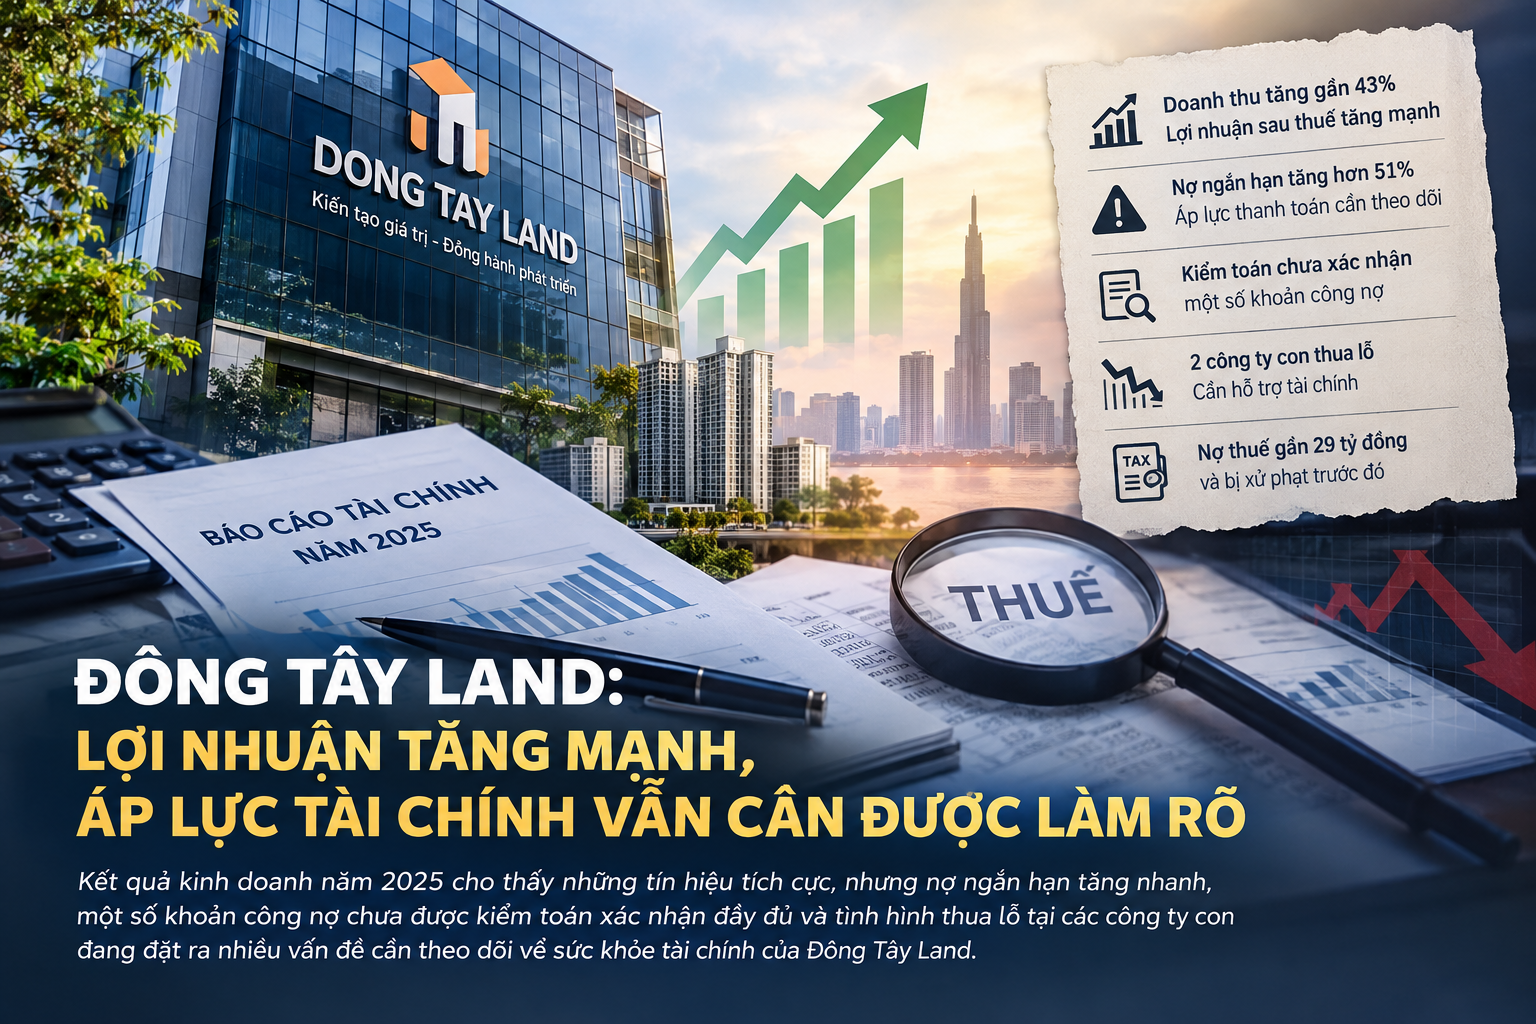
Năm 2025, Đông Tây Land ghi nhận những chuyển biến tích cực trong hoạt động kinh doanh. Theo báo cáo tài chính hợp nhất, doanh thu thuần đạt 558,8 tỷ đồng, tăng gần 43% so với năm trước. Lợi nhuận sau thuế thuộc về công ty mẹ đạt 33,48 tỷ đồng, cao gấp gần 12 lần mức 2,8 tỷ đồng của năm 2024.
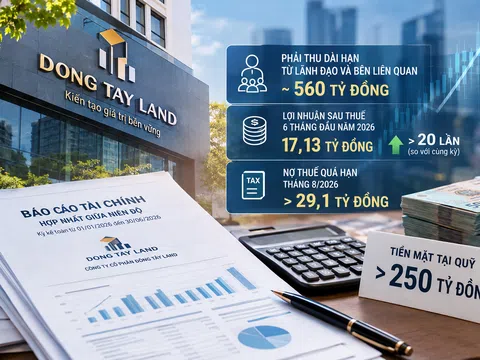
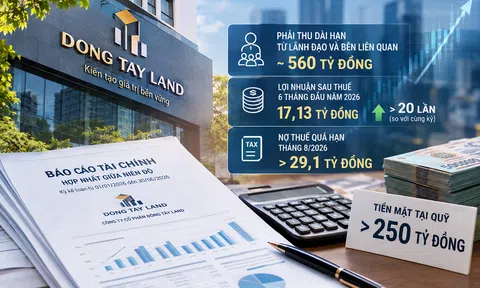
Một điểm sáng khác là dòng tiền thuần từ hoạt động kinh doanh chuyển từ âm khoảng 1,6 tỷ đồng năm 2024 sang dương 198,69 tỷ đồng trong năm 2025. Tại ngày 31/12/2025, doanh nghiệp ghi nhận 250,89 tỷ đồng tiền và các khoản tương đương tiền, tăng đáng kể so với mức 8,9 tỷ đồng đầu năm.
Những con số này cho thấy kết quả kinh doanh và dòng tiền của Đông Tây Land đã cải thiện rõ rệt. Tuy nhiên, để đánh giá mức độ bền vững, cần xem xét thêm nguồn hình thành dòng tiền, chất lượng doanh thu và khả năng thu hồi các khoản phải thu.
Với doanh nghiệp môi giới bất động sản, doanh thu tăng chưa đồng nghĩa toàn bộ giá trị giao dịch đã được chuyển thành tiền. Nếu công nợ kéo dài hoặc dòng tiền phụ thuộc vào việc thu hồi các khoản phải thu trong một số thời điểm nhất định, khả năng duy trì kết quả tích cực trong những kỳ tiếp theo vẫn cần được kiểm chứng.
Nợ ngắn hạn tăng hơn 51%, áp lực thanh toán cần được theo dõi
Ở chiều ngược lại, tổng nợ phải trả của Đông Tây Land cuối năm 2025 đạt 532,14 tỷ đồng, tăng khoảng 34% so với đầu năm. Trong đó, nợ ngắn hạn lên tới 325,37 tỷ đồng, tăng khoảng 51%.
Đáng chú ý, tiền và tương đương tiền cuối năm chỉ tương đương khoảng 77% tổng nợ ngắn hạn. Chênh lệch giữa hai khoản mục vào khoảng 74,48 tỷ đồng.
Đây là chỉ tiêu đáng quan tâm khi đánh giá khả năng thanh toán của doanh nghiệp. Dù vậy, không thể chỉ dựa vào phép so sánh này để kết luận Đông Tây Land thiếu khả năng trả nợ, bởi doanh nghiệp còn có thể thu tiền từ khách hàng, phát sinh dòng tiền kinh doanh mới hoặc sử dụng các nguồn tài trợ khác.
Vấn đề nằm ở khả năng chuyển đổi tài sản thành tiền đúng thời điểm. Nếu các khoản phải thu được thu hồi thuận lợi, áp lực thanh toán có thể được giảm bớt. Ngược lại, khi nghĩa vụ nợ đến hạn tập trung trong khi dòng tiền về chậm, doanh nghiệp có thể phải đối mặt với sức ép vốn lưu động.
Do đó, báo cáo tài chính các kỳ tiếp theo cần được theo dõi để xác định liệu nợ ngắn hạn tăng nhanh có đi kèm với sự cải thiện tương ứng về dòng tiền hay không.
Kiểm toán chưa thu thập đủ bằng chứng xác nhận công nợ
Một nội dung khác đáng chú ý trong báo cáo tài chính hợp nhất năm 2025 là ý kiến ngoại trừ của Công ty TNHH Dịch vụ Tư vấn Tài chính Kế toán và Kiểm toán phía Nam (AASCS).
Theo nội dung được công bố, đơn vị kiểm toán không thu thập được thư xác nhận đối với khoản phải thu ngắn hạn của khách hàng 7,79 tỷ đồng, phải thu ngắn hạn khác 29,9 tỷ đồng và phải trả ngắn hạn khác 21 tỷ đồng.
Kiểm toán cho biết các thủ tục thay thế cũng chưa cung cấp đủ hồ sơ cần thiết để xác định tính hiện hữu, độ chính xác, thời hạn thu hồi hoặc thời hạn thanh toán của những khoản mục này. Vì vậy, đơn vị chưa có đủ cơ sở để xác định ảnh hưởng đến báo cáo tài chính và khả năng cần điều chỉnh số liệu.
Tổng giá trị ba khoản mục là 58,69 tỷ đồng, tương đương khoảng 1,75 lần lợi nhuận sau thuế thuộc về công ty mẹ năm 2025. Tuy nhiên, đây là phép so sánh quy mô, không có nghĩa toàn bộ số tiền trên có nguy cơ mất vốn hoặc là khoản nợ xấu.
Điều cần làm rõ là bản chất từng khoản công nợ, đối tác liên quan, thời gian phát sinh và khả năng thu hồi thực tế. Nếu có giao dịch với cổ đông, lãnh đạo hoặc các bên liên quan, việc công bố đầy đủ thông tin và làm rõ điều kiện giao dịch càng có ý nghĩa đối với đánh giá chất lượng tài sản.
Hai công ty con thua lỗ, công ty mẹ cam kết hỗ trợ tài chính
Báo cáo cũng đề cập tình hình tài chính khó khăn tại Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa và Công ty Cổ phần Đông Tây Holding.
Tại ngày 31/12/2025, Kim Sa ghi nhận khoản lỗ trong năm gần 11 tỷ đồng, lỗ lũy kế gần 48 tỷ đồng. Đáng chú ý, nợ ngắn hạn vượt tài sản ngắn hạn 44,64 tỷ đồng.
Trong khi đó, Đông Tây Holding lỗ hơn 628 triệu đồng trong năm, lỗ lũy kế hơn 716 triệu đồng. Nợ ngắn hạn của doanh nghiệp này cũng vượt tài sản ngắn hạn hơn 335 triệu đồng.
Ban lãnh đạo Đông Tây Land cho biết sẽ tiếp tục hỗ trợ tài chính để các công ty con có khả năng thanh toán nợ đến hạn. Theo báo cáo, khả năng tiếp tục hoạt động của hai đơn vị phụ thuộc vào sự hỗ trợ từ các cổ đông.
Cam kết này có thể giúp duy trì hoạt động của các công ty con, nhưng cũng đặt ra câu hỏi về quy mô nguồn lực mà công ty mẹ cần dành cho việc hỗ trợ. Nếu nhu cầu bổ sung vốn tăng lên, dòng tiền phục vụ hoạt động kinh doanh và nghĩa vụ thanh toán của công ty mẹ có thể chịu thêm áp lực.
Nợ thuế gần 29 tỷ đồng và những vấn đề cần làm rõ
Theo thông tin được cung cấp, Thuế cơ sở 2 TP.HCM đã công khai khoản nợ thuế quá hạn của Đông Tây Land ở mức 28,85 tỷ đồng. Trước đó, ngày 8/5/2026, doanh nghiệp bị xử phạt và truy thu hơn 3,8 tỷ đồng liên quan đến việc khai sai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp dẫn đến thiếu số thuế phải nộp.
Các thông tin này cần được xem xét cùng với báo cáo tài chính, nhưng không nên mặc nhiên coi khoản nợ thuế là bằng chứng cho thấy doanh nghiệp mất khả năng thanh toán. Cần xác minh thời điểm phát sinh, tình trạng xử lý, số tiền đã nộp hoặc được bù trừ và số dư nghĩa vụ thuế thực tế.
Nhìn tổng thể, Đông Tây Land có những tín hiệu tích cực về tăng trưởng doanh thu, lợi nhuận và dòng tiền trong năm 2025. Tuy nhiên, nợ ngắn hạn tăng nhanh, một số khoản công nợ chưa được kiểm toán xác nhận đầy đủ và tình hình thua lỗ tại các công ty con là những vấn đề không thể bỏ qua.
Để đánh giá chính xác hơn sức khỏe tài chính của doanh nghiệp, cần tiếp tục đối chiếu báo cáo tài chính năm 2026, tình hình thu hồi công nợ, lịch thanh toán các khoản nợ và việc thực hiện nghĩa vụ thuế. Đây mới là cơ sở để xác định những rủi ro hiện hữu đã được kiểm soát hay vẫn còn tiềm ẩn trong hoạt động của Đông Tây Land.
Khôi Nguyên